5 perguntas essenciais antes de abrir a segunda unidade do seu negócio
· Sequos
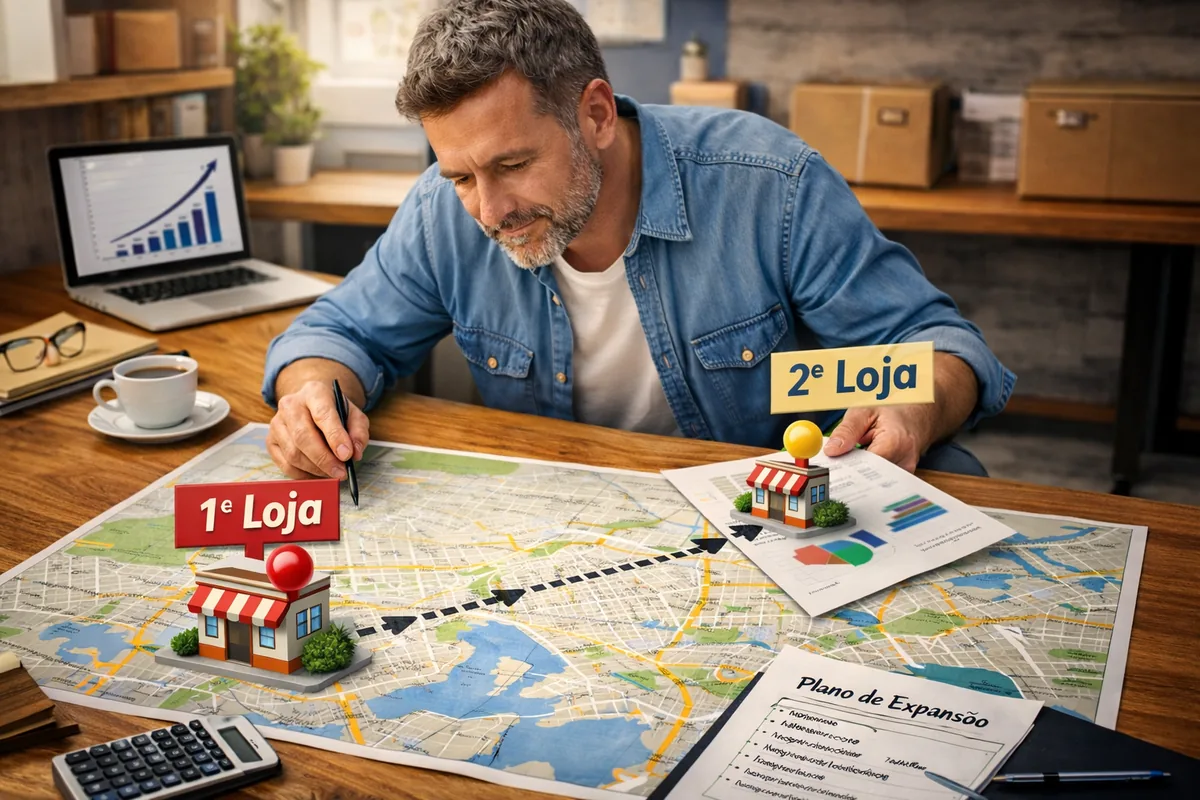
Nos bastidores do mundo empresarial, uma dos pontos que vejo se repetir com frequência é aquele momento em que um empresário, satisfeito com os resultados da sua empresa, começa a considerar expandir com novas unidades do negócio. Em alguns casos, é o próximo passo natural. Em outros, vejo decisões apressadas que terminam em prejuízo, não por falta de esforço ou competência, mas por pular perguntas que considero fundamentais.
Hoje eu quero trazer um conteúdo direto da vivência da SEQUOS, embasado na convicção de que crescimento não pode ser confundido com aposta financeira.
Antes de abrir uma segunda unidade, você precisa ser radicalmente honesto consigo mesmo.
Abaixo, compartilho as 5 perguntas que ninguém deveria fugir antes de tomar essa decisão!
1. Sua empresa tem previsibilidade financeira para sustentar mais uma unidade?
Previsibilidade financeira não é um luxo, é pré-requisito. E não estou falando apenas de saber quanto tem em caixa hoje. É enxergar, de forma muito clara, o que vai acontecer nas próximas 13 semanas, pelo menos. Quem toma decisão no susto, vive de surpresa em surpresa, e as surpresas, quase sempre, custam caro.
- Você já faz projeções detalhadas de caixa?
- Tem um controle eficaz dos recebíveis, despesas e compromissos futuros?
- Sabe o que mudaria no fluxo com uma nova operação (novos gastos, receitas, sazonalidade)?
Empresas que crescem no escuro apenas sofisticam o próprio risco de quebrar.
Aqui uso o método de fluxo de caixa projetado de 13 semanas com clientes, e a diferença é impressionante. Empresas que antecipam problemas negociam melhor, evitam juros desnecessários, ajustam gastos antes da crise e crescem com tranquilidade. Não abra a segunda unidade sem antes dominar este fluxo. Dica importante: a previsibilidade financeira no caixa é o que separa empresas ágeis e maduras das que apenas sobrevivem.
2. Qual a origem e a gestão do capital que será investido?
A segunda unidade exige outro nível de organização. Já vi casos em que se usa o capital de giro da primeira loja para financiar a segunda, um erro que pode colocar tudo a perder. Existe a tentação de “ajeitar” nos primeiros meses, mas a realidade cobra rápido. Antes de investir…
- De onde exatamente virá o capital inicial? Próprio ou crédito de terceiros? Levando em consideração que temos capital para a infraestrutura (CAPEX), capital de giro (NGC) e reservas de contingências/ramp-up.
- Você preparou uma linha clara de corte caso algo fuja do planejado?
A falta de reservas de contingência deixa a operação vulnerável logo nos primeiros problemas operacionais, sejam eles atrasos de obras, contratação de equipe ou vendas abaixo do esperado. Em minha experiência, usar linhas de crédito mal planejadas é outra armadilha comum. O crédito só deve ser assumido quando o prazo estiver totalmente alinhado ao retorno do investimento, não dá pra tomar empréstimo de curto prazo para uma aposta de payback longo.
 Imagine a base sólida de uma sequoia: ela só cresce forte se as raízes (seu caixa e seu capital) forem saudáveis.
Se precisar de ajuda, recomendo buscar nossa análise de viabilidade técnico-econômica específica sempre que pensar em expandir. É bastante comum, após nossa orientação, o empresário rever seu ciclo financeiro antes de buscar capital e, com o ajuste, conseguir investimentos com taxas melhores (e em menor volume). Não subestime esses detalhes!
3. Seu modelo de negócio é replicável, ou seja, pronto para funcionar fora do “manual do dono”?
Uma das perguntas que sempre faço: o sucesso da primeira unidade depende de você estar lá, supervisionando tudo? Se sim, o modelo talvez ainda não seja replicável. Para a segunda unidade rodar de verdade, é preciso que processos, cultura, treinamento e indicadores/unit economics estejam bem definidos, se sustentem e funcionem sem a sua presença direta.
- Seus processos estão documentados? São simples de replicar?
- Como é o treinamento de novos colaboradores?
- Há sistemas de gestão e acompanhamento remoto?
- Os números por unidade fecham fora “da sua mão”?
O que não faltam são histórias de empreendedores que, ao expandir, colapsaram pela dependência excessiva de seu acompanhamento pessoal. O resultado? Falta de padrão, clientes insatisfeitos, qualidade irregular e gasto de energia imenso.
Modelo dependente do “jeitinho” e da presença do proprietário dificilmente escala de verdade.
Compartilho sempre o case de um cliente que descobriu que só conseguia manter a qualidade porque tudo dependia dele. Estruturamos processos de atendimento, checklists, treinamento e indicadores, permitindo que outra unidade funcionasse com a mesma experiência e resultado. Não acontece do dia para a noite, mas é sempre bom lembrar:
Crescimento saudável exige profissionalizar antes de multiplicar.
4. Você já calculou o ponto de equilíbrio e o payback da nova unidade?
Nada traz mais segurança do que saber quanto a nova unidade precisa vender para “se pagar” mês a mês e quanto tempo leva para devolver o dinheiro investido. Esses são os conceitos simplificados para o ponto de equilíbrio e o payback.
Ponto de equilíbrio operacional é o faturamento mínimo para não dar prejuízo (nem lucro). Para calcular com consistência, você precisa separar:
- Gastos fixos mensais (aluguel, salários, pró-labore, sistemas, contador, internet, taxas fixas, etc.)
- Gastos variáveis (impostos sobre venda, comissões, matéria-prima/CMV, taxas de cartão, frete, etc.)
O jeito correto é usar margem de contribuição: quanto sobra da receita da venda após descontar os gastos variáveis (pode ser calculado em % da receita ou em R$ que sobram).
Em termos simples:
Ponto de equilíbrio (R$) = Gastos fixos mensais (R$) ÷ Margem de contribuição (%)
Além disso, considere a rampa de maturação: raramente a unidade abre “no ponto”. Então, responda:
- Qual é o ponto de equilíbrio mensal da nova unidade? Ele muda ao longo dos primeiros meses até atingir um valor “padrão”?
- Em quantos meses ela deve atingir esse volume “padrão” de forma realista?
- O negócio aguenta esse período sem apertar o caixa?
Payback é o tempo para recuperar o investimento inicial. Some o investimento total (obra, equipamentos, estoque inicial, marketing de inauguração, capital de giro extra e reserva de contingência) e divida pela geração de caixa mensal esperada da unidade (após todos os gastos).
Se o payback fica aceitável apenas num cenário muito otimista, o risco está alto.
Na prática, simule 3 cenários (otimista, base e pessimista) e inclua “gastos escondidos” comuns: treinamento extra, retrabalho de obra, troca de equipe, atraso de abertura, aumento de aluguel/condomínio, sazonalidade e ajustes de processo. Já vi PMEs “segurarem prejuízo” por mais tempo do que suportavam simplesmente por não terem feito esse exercício antes.
Cabe ainda ressaltar que payback é importante, mas ele não captura valor do dinheiro no tempo, risco ou custo de oportunidade. Então, ainda caberia um complemento da análise com o cálculo da Taxa Interna de Retorno (TIR) esperada para os próximos 5 anos, por exemplo, e comparação da mesma em diversos cenários com uma taxa mínima de atratividade (TMA) da empresa e com outras opções de investimento disponíveis para decidir onde o dinheiro gera mais retorno dado o risco.
Se você não tem resposta na ponta da língua para ponto de equilíbrio e payback, adie a decisão. O risco de tomar um tombo financeiro é alto demais.
5. Você já analisou todos os cenários de risco? E sabe quanto custa errar no começo?
Expandir envolve risco, isso é óbvio, mas o tamanho dele depende de como você mapeia e prepara o terreno. Sempre recomendo projetar não apenas o cenário base, mas também o impacto de atrasos, vendas fracas, gastos extras, eventual canibalização (a depender do negócio, pode “roubar” os próprios clientes da primeira unidade) e até mesmo mudanças fiscais ou regulatórias.
- Qual a sua tese de retorno? Consegue detalhar o que será um sucesso e o que será um fracasso (e os pontos de corte)?
- Quanto tempo a empresa aguenta caso o faturamento demore a engrenar?
- Há plano B para fechamento, redução ou venda em caso de insucesso?
Na prática, já vi mais prejuízos acontecerem nos primeiros seis a doze meses de operação do que no resto do ciclo de vida. O custo de ajuste rápido, retrabalho e substituição de equipe pode corroer a reserva, especialmente se não houver um colchão financeiro. E, sinceramente, quem cresce sem cenários de contingência está brincando com fogo. Por isso, mantenha um olhar crítico. Faça sempre perguntas incômodas antes de avançar.
No trabalho da SEQUOS, analisamos todos os possíveis desdobramentos, inclusive aqueles menos prováveis. Por isso digo com convicção: as decisões de expansão mais seguras são as que preveem o pior e se preparam para ele.
Conclusão
No fim do dia, abrir uma segunda unidade é uma das decisões mais impactantes que um empresário pode tomar, e também uma das mais arriscadas se feita sem planejamento rigoroso. O segredo está em tratar cada uma das 5 perguntas acima como condição obrigatória, não como checklist burocrático. O mercado recompensa quem constrói como uma sequoia: de baixo para cima, com raízes sólidas, visão de longo prazo e gestão cuidadosa do próprio crescimento.
Se você está nesse momento de decisão, pare, reflita e se questione sobre cada ponto. Se respondeu com clareza, talvez seja a hora de dar um passo a mais. Se teve dúvidas, pare e construa antes de multiplicar. E se quiser continuar essa conversa, tenho outros conteúdos práticos e provocações no Instagram: me procure lá no @ulysses.matarazzo. Avalie essas 5 perguntas de verdade e me conte depois sua conclusão!
Resumo
Quando vale a pena abrir a segunda unidade?
Eu considero válido avançar para uma segunda unidade quando a primeira já tem resultados previsíveis, processos documentados e capacidade financeira comprovada para segurar imprevistos. Também é essencial que exista demanda real e potencial de diferenciação no novo local, além da segurança de que seu modelo é replicável.
Quais são os principais riscos envolvidos?
Os riscos mais comuns são: quebra do fluxo de caixa (principalmente por segurar a nova operação com o capital de giro da primeira), falta de reserva para problemas iniciais, diferença de perfil do público, desafios na manutenção de padrão de qualidade e subestimação de gastos ou de adaptação local. Por isso, cenários de risco devem ser detalhadamente mapeados antes de qualquer passo.
Como escolher o melhor local para a expansão?
A decisão pelo local deve considerar densidade de público-alvo, facilidade de acesso, convergência com o perfil do cliente que já compra na primeira unidade e diferenciais do entorno. Analise dados objetivos: fluxo de pessoas, concorrência, gasto de ocupação, potencial de parcerias e sinergias logísticas.
Como manter a qualidade em mais unidades?
A padronização de processos, treinamento intenso e acompanhamento frequente são cruciais. Utilize checklists, sistemas de gestão integrados e indicadores de desempenho. O segredo é a rotina de gestão: revisões periódicas, feedbacks e capacitação contínua. Turnover alto costuma indicar falhas no preparo da equipe ou na transferência de cultura.
Quais gastos devo considerar para expandir?
Inclua todos os gastos do novo ponto: aluguel, estoque inicial, contratação, marketing local, sistemas, treinamento, taxas e impostos locais, adaptação de layout, capital de giro específico, reservas de contingência e gastos ocultos de adaptação. Lembre-se de simular diferentes cenários de vendas para checar até onde a reserva segura o negócio caso o início seja mais difícil do que o previsto.
Se quiser saber mais sobre fluxos, controle de caixa e decisões estratégicas em PMEs, também recomendo a leitura sobre fluxo de caixa e sinais de alerta no nosso blog.