Fluxo de Caixa: Guia Prático para Gestão Sustentável
· Sequos
Ao longo dos anos acompanhando a saúde financeira de pequenas e médias empresas, percebi que poucas ferramentas são tão reveladoras quanto um bom controle de fluxo de caixa. Falar sobre ele quase nunca gera euforia imediata, mas poucas práticas transformam tanto o futuro do negócio quanto ter essa visão correta, clara e atualizada.
O que é fluxo de caixa, além do básico
Já ouvi muitas definições técnicas e sei que você provavelmente também. Mas, para mim, fluxo de caixa é o batimento cardíaco da empresa: tudo o que entra, tudo o que sai, tudo o que permanece disponível para hoje e o que pode criar problemas amanhã. Ele não é apenas um relatório ou uma planilha; é o retrato da saúde financeira da empresa.
Para nivelarmos conhecimento, o fluxo de caixa acompanha entradas (recebimentos de clientes, aportes de sócios e outras receitas) e saídas (pagamentos de prestadores e fornecedores, salários, tributos, retiradas e outros gastos). Seu objetivo número um é garantir que nunca falte liquidez para pagar compromissos e, ao mesmo tempo, identificar sobras para reinvestir no próprio negócio ou na realização de objetivos pessoais.
Seu negócio sobrevive de caixa, não apenas de lucro.
Por que ter um fluxo de caixa acompanhado é indispensável para pequenas e médias empresas?
É comum pensar que acompanhar de perto o fluxo de caixa serve só para grandes empresas ou negócios em crise. Não compartilho dessa opinião. Na SEQUOS, minha experiência mostra que pequenos e médios negócios dependem ainda mais dessa ferramenta para garantir previsibilidade, evitar surpresas, e criar musculatura para crescer.
Verdade seja dita, quando um negócio ou família não controla fluxos financeiros está sempre “no susto”: paga uma conta aqui, esquece uma fatura ali, perde prazo de recebimento e sente no bolso. Por isso, ensinar e montar o fluxo com clientes, seja em consultoria ou workshop, provoca quase sempre um alívio imediato, porque proporciona visão.
- Facilita decisões rápidas e alinhadas com a realidade.
- Ajuda a identificar despesas desnecessárias e gargalos de capital.
- Permite programar crescimento de forma mais segura.
- Evita o chamado “efeito bola de neve”, causado por endividamentos não previstos.
Já vi histórias de empresas que cresceram o faturamento, mas quebraram por não acompanhar fluxo. E presenciei pequenas empresas que aprenderam a organizar entradas e saídas, conseguindo realizar objetivos e aliviar tensões inlcusive em casa.
Como puxar o fio: controle detalhado de entradas e saídas
 Uma dúvida recorrente que chega por aqui é: “Por onde começo? Basta anotar tudo?”
Comece simples, mas sempre categorizando cada entrada e saída. Não trate salário do dono igual a contas de fornecedores; não misture despesas da empresa com as pessoais. A clareza na categorização já resolve metade dos problemas. Tem contas pessoais para pagar? Faça a transferência da PJ para a PF, registre essa movimentação corretamente, e pague suas contas pela PF!
Vamos por partes? Veja um roteiro que costumo compartilhar:
- Registre TUDO: Cada valor recebido (venda, investimento, aporte) e cada despesa (compra, impostos, salários, retiradas).
- Categorize receitas e despesas em categorias e subcategorias, por exemplo: Receitas de vendas (por produto/serviço), Receitas financeiras (juros, multas, rendimentos), Despesas fixas (aluguel, água, luz, funcionários), Impostos, Despesas variáveis (por tipo de despesa), Investimentos, etc.
- Inclua datas. O fluxo depende do tempo: uma entrada amanhã pode não resolver a saída que vence hoje.
- Evite lançamentos genéricos como “outros”. Eles dificultam análises futuras.
Mesmo empresas pequenas ou profissionais liberais devem adotar essa disciplina. E lembro: não se esqueça de separar entradas e saídas não operacionais, como empréstimos e distribuição de lucros, das operações do dia a dia.
“Detalhe traz poder de decisão. Superficialidade traz problema depois.”
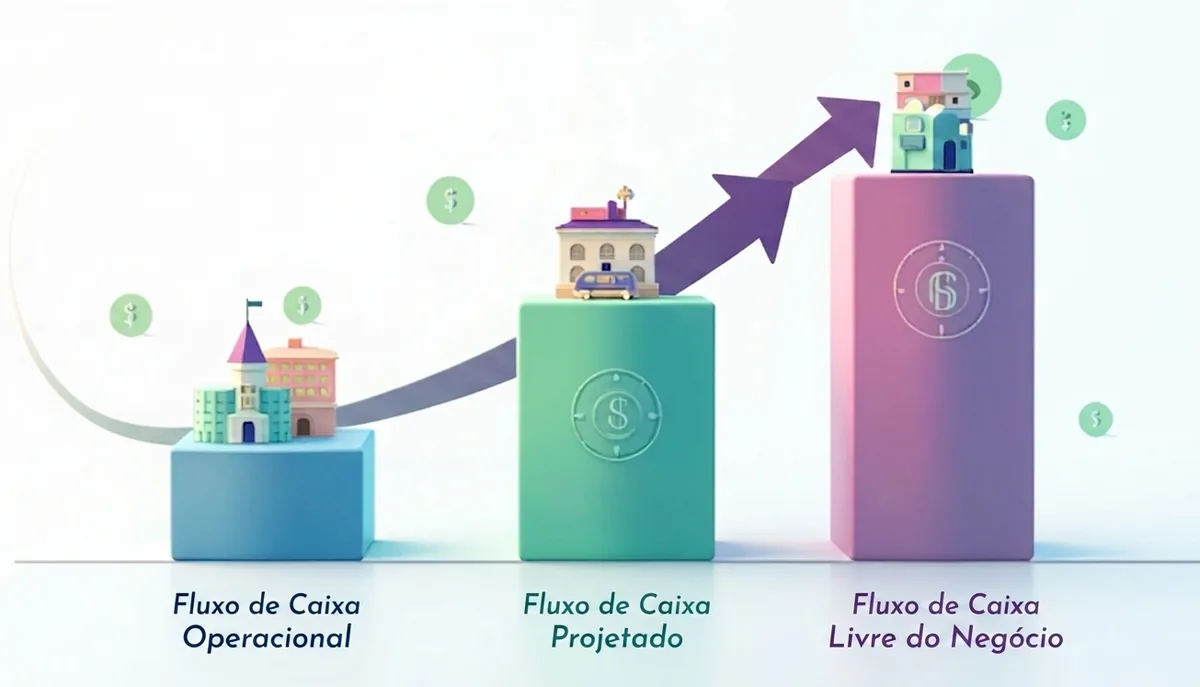
Os três pilares: fluxo operacional, projetado e livre
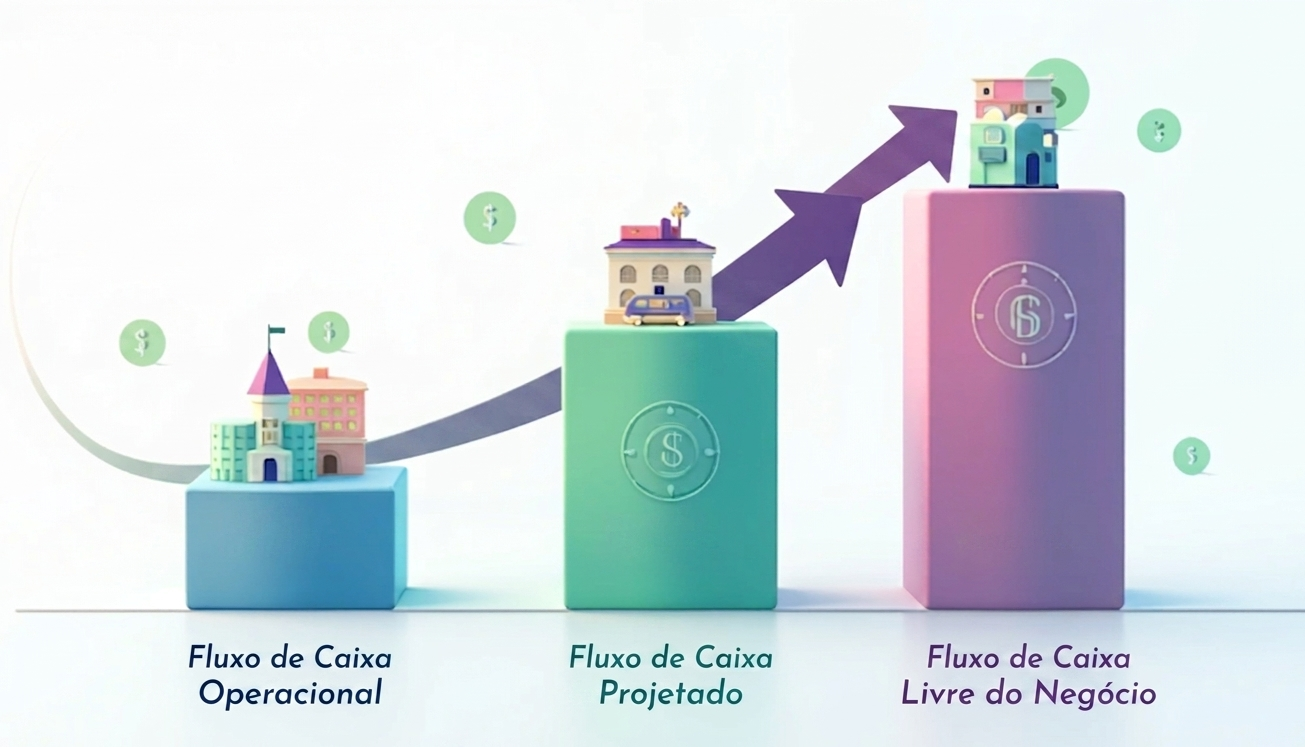
No universo dos fluxos, adianto que não há um único tipo que deva ser acompanhado. Pelas minhas experiências, três abordagens merecem sua atenção:
Fluxo operacional
É aquele que mostra a “vida como ela é”. Registram-se ali as entradas e saídas do dia a dia, separando o que é recorrente do que é extraordinário. Tudo que faz parte da operação da empresa entra aqui.
O fluxo operacional aponta para a verdade financeira do negócio.
Caso ele seja negativo, indica problemas na rentabilidade ou no desencontro entre recebimentos e pagamentos.
Fluxo projetado
Essa modalidade olha para o futuro. Eu costumo dizer que é quando a gestão financeira se antecipa aos fatos. No fluxo projetado, você insere previsões de entradas e de saídas para semanas ou meses seguintes, criando o “mapa” para navegar em mar aberto.
Ao projetar o fluxo, podemos avaliar cenários positivos e negativos, o famoso “e se”: e se perdermos um grande cliente? E se o fornecedor aumentar preços? Isso prepara o negócio para evitar sustos e tomar decisões estratégicas.
Fluxo livre
Chegamos ao saldo real, aquele que sobra após todas as despesas operacionais, investimentos e pagamentos de dívidas ou retiradas dos sócios. O fluxo de caixa livre mostra quanto a empresa realmente pode investir, distribuir ou guardar no bolso.
Estruturando a planilha, um passo a passo prático
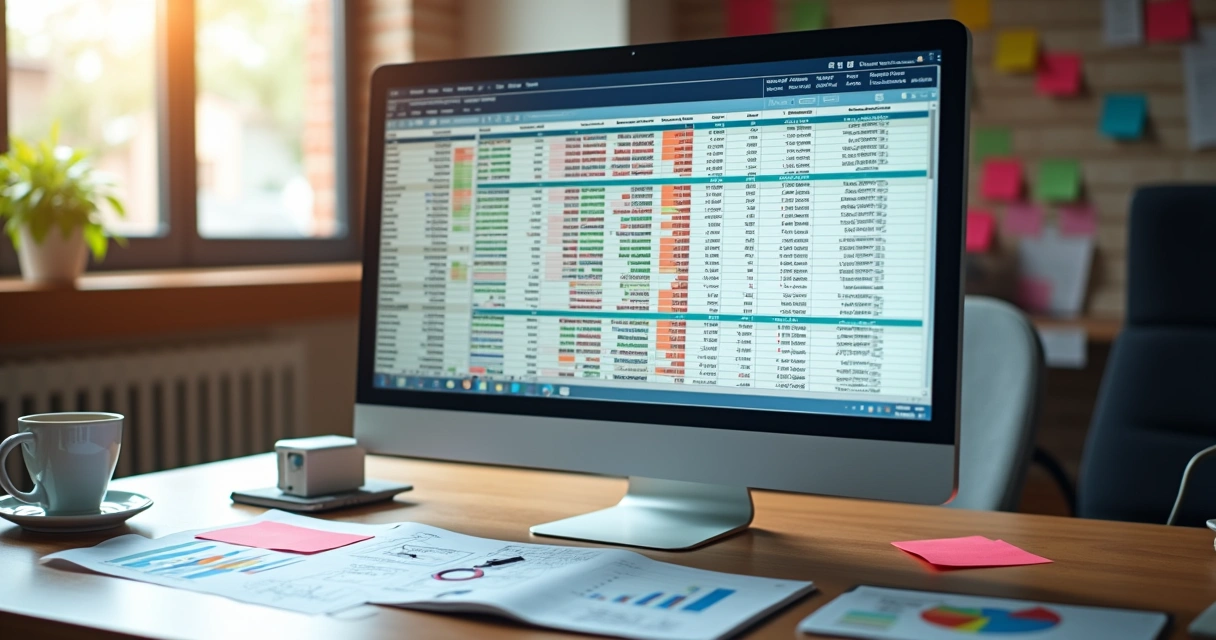 Muita gente acha que precisa de sistemas caros para começar. Para a maioria dos casos de quem está começando a fazer esse controle, uma planilha organizada resolve! Conforme o negócio exigir pode-se migrar para ferramentas mais estruturadas e que com certeza irão economizar um bom tempo nesse controle e projeção!
Para quem está começando, eis a estrutura mínima que recomendo:
- Colunas: Data | Descrição | Categoria | Sub Categoria | Valor de Entrada | Valor de Saída | Saldo Acumulado
- Linhas: Cada lançamento, um registro.
- Separação por período (diário, semanal, mensal, conforme a necessidade).
- Saldos iniciais e finais sempre claros.
Se você usa contas bancárias diferentes, o controle pode ser unificado ou separado, mas sempre conciliado para evitar confusões.
Se for utilizar sistemas digitais, procure aqueles que permitem integração com bancos, relatórios visuais, e alertas de movimentações atípicas. Esse tipo de recurso costuma dar mais agilidade à atualização diária, reduz erros e oferece gráficos claros para acompanhamento.
Nos últimos anos, sistemas de gestão financeira ganharam tanto espaço quanto as planilhas manuais. A diferença mais marcante está na capacidade de automatizar lançamentos, conciliar contas, emitir relatórios inteligentes e até simular cenários com poucos cliques.
Na SEQUOS, sempre avalio o momento do cliente, bem como suas necessidades, para definirmos o melhor caminho. Costumo recomendar a digitalização do fluxo quando o volume de transações cresce, ou quando o processo manual começa a atrapalhar o acompanhamento em tempo real. Nestas horas, sistemas digitais tornam-se aliados poderosos para a agilidade e precisão da gestão financeira.
- Integração automática com bancos para atualizar saldos em tempo real.
- Emissão rápida de relatórios por tipo, centro de custo ou período.
- Painéis gráficos para facilitar a leitura e tomada de decisão.
Importante lembrar: automação ajuda, mas não substitui o olhar analítico e o compromisso de acompanhar os dados com regularidade.
Fluxo de caixa: a ponte entre saúde financeira, capital de giro e decisões estratégicas
Posso afirmar: não há crescimento sustentável sem liquidez. Liquidez, por sua vez, depende de acompanhar e entender o fluxo. A análise constante permite prever se haverá dinheiro suficiente para cobrir salários, fornecedores, impostos e manter o negócio estável, ou se será necessário buscar crédito ou renegociar condições antes de o perigo bater na porta.
Falando de capital de giro, o fluxo de caixa funciona como bússola. Permite ajustar prazos de pagamento e recebimento, negociar melhores condições com fornecedores, e preparar antecipadamente recursos para períodos sazonais mais difíceis.
Em decisões estratégicas, como contratar, expandir, comprar, investir, usar o fluxo como norte é remover o “eu acho” e substituir por “eu sei qual será o impacto”. Apontei vários exemplos reais sobre isso, incluindo na página sobre 5 perguntas antes de expandir o negócio.
Dados vencem ansiedade e achismo na tomada de decisão.
Evite os erros clássicos: práticas eficientes de acompanhamento
Falar de erros e acertos é quase obrigatório para quem vive o dia a dia financeiro. Já vi (e continuo vendo) armadilhas bem comuns e, na maioria das vezes, discretas. Veja algumas que, se prevenidas, fazem toda diferença:
- Não separar contas pessoais e empresariais bagunça tudo e tira clareza dos dados.
- Lançar pagamentos e recebimentos na data errada confunde previsão de saldo e pode causar sustos desnecessários.
- Deixar de registrar pequenas despesas e receitas. Quem nunca esqueceu de uma assinatura ou aquela dinheiro pro almoço? No fim do mês, pode virar valor expressivo.
- Só olhar para o saldo final, ignorando detalhamentos mascara problemas que se acumulam “embaixo do tapete”.
- Atualizar o fluxo só no fechamento do mês. Aí a empresa descobre atrasos, inadimplências ou débitos só quando o estrago já está feito.
A disciplina de registrar, conferir e analisar com frequência é o que diferencia negócios que prosperam daqueles que sobrevivem aos trancos.
Peço licença para contar: um cliente meu, dono de pequena rede varejista, só percebeu que uma filial estava consumindo recursos das outras porque separou o fluxo por unidade, conforme oriento. Isso permitiu corrigir a rota, revisar custos e tomar decisões estratégicas antes que isso comprometesse todo o negóci.
Como manter o fluxo vivo e atualizado?
Dinheiro se move dia a dia, então seu acompanhamento também precisa ser frequente. Não aconselho deixar para semana ou mês o que pode ser ajustado em minutos todos os dias.
- Faça lançamentos diários (de preferência) ou semanais, se o volume for muito pequeno.
- Revisar mensalmente para análises mais profundas, correção de desvios e elaboração de projeções;
- A cada trimestre, avaliar tendências e revisar metas de metas de crescimento ou ajustes de rota
- Use lembretes e alertas automáticos nos sistemas digitais para não deixar passar nenhum registro.
- Relacione o fluxo ao extrato bancário sempre que possível, corrigindo eventuais inconsistências.
- No início, reserve um tempo específico em sua agenda para cuidar desse acompanhamento. Consistência é o segredo do sucesso financeiro.
Quando falamos em meios digitais, há sistemas que praticamente eliminam os atrasos de registro com a conciliação bancária automática. Mas reforço: automatização nunca dispensa revisão humana.
Como o fluxo de caixa fortalece empresas em tempos de crise?
 A experiência mostra que tempos de instabilidade aumentam o valor de acompanhamento rigoroso dos fluxos. Seja pandemia, perda de um grande cliente, alta dos insumos ou questões familiares, sobreviver depende de reservar caixa, cortar custos rapidamente e adotar decisões sem esperar o limite.
Empresas que praticam a disciplina de olhar o fluxo de caixa diário quase sempre reagem com mais velocidade e eficiência. E as que ignoram costumam tomar sustos quando já é tarde para remediar.
- Mantenha sempre uma “reserva de emergência”, parte do saldo que não será usada nas despesas correntes.
- Reveja entradas e saídas antes dos fechamentos mensais para antecipar dificuldades.
- Reorganize prioridades: segure investimentos, renegocie dívidas, ajuste prazos de pagamentos.
O fluxo atualizado é o primeiro aviso que permite adotar ações anticrise antes do problema virar tragédia.
Usando BI e dashboards para análise do fluxo
O futuro da gestão financeira já chegou para empresas de todos os portes. Dashboards e BI (Business Intelligence) trazem clareza visual em tempo real. Já ajudei clientes a criar painéis em que receitas, despesas, margens e tendências aparecem facilmente para qualquer um, até quem tem pouca afinidade com finanças.
- Permite cruzar dados de diferentes períodos e centros de custo, além de identificar rapidamente anomalias e tendências.
- Facilita a visualização de projeções e cenários, sustentando tomadas de decisão rápidas e acertadas.
- Ajuda no acompanhamento de indicadores de desempenho e metas traçadas para o crescimento sustentável.
O poder de BI é entregar informações que você confia, com velocidade, sem depender de relatórios manuais demorados.
Fluxo de caixa e crescimento sustentável: o que ninguém te conta
Crescer sem olhar o fluxo é como dar passos no escuro. Sempre ouço de empresários que “faltou caixa no meio do crescimento”. Por isso, além de olhar margens, custos, vendas e lucratividade, ensinar clientes SEQUOS a planejar usando o fluxo de caixa é meu compromisso principal.
Já compartilhei em outro momento sobre previsibilidade financeira e isso tem impacto direto na saúde dos negócios a curto, médio e longo prazo. O fluxo ajuda a visualizar sinais de alerta, diagnosticar inchaço de despesas, pontos de desequilíbrio e criar base forte para sustentar crescimento sem sustos. Inclusive isso vale tanto para empresas quanto para famílias.
Reforço: existem sinais claros de que é hora de rever seu fluxo de caixa. Ignorar esses sinais é correr risco desnecessário.
Fluxo previsível é crescimento tranquilo.
Conclusão: do controle ao protagonismo financeiro
Meu convite é prático: traga o fluxo de caixa para o centro das suas decisões. Registre, acompanhe, analise, discuta. Use as informações ao seu favor, para construir, proteger e expandir seu patrimônio e sua qualidade de vida. No universo SEQUOS, ajudo empresas a entenderem que o fluxo não é burocracia ou tarefa chata: é o segredo para viver e crescer com serenidade, com equilíbrio entre o hoje e o futuro.
Você já faz esse acompanhamento? Qual maior dificuldade? Se quiser conhecer as soluções SEQUOS, nossas metodologias e ver exemplos de transformação financeira real pelas lentes do fluxo de caixa, continue navegando pelo conteúdo do site, procure nosso contato ou acompanhe nossas redes sociais no Instagram! Me segue lá @ulysses.matarazzo
Perguntas frequentes sobre fluxo de caixa
O que é fluxo de caixa?
Fluxo de caixa é o registro de todas as movimentações financeiras de uma empresa durante um período de tempo, considerando entradas (recebimentos, vendas, aportes) e saídas (despesas, pagamentos, investimentos). Ele revela o saldo imediato, ajuda a identificar gargalos e permite decisões antecipadas para manter a liquidez.
Como fazer um controle de caixa?
Você começa registrando todas as entradas e saídas de dinheiro, de forma detalhada e categorizada. Pode usar uma planilha estruturada ou um sistema digital para facilitar. O segredo é disciplina diária ou semanal, separando gastos pessoais dos empresariais, categorizando despesas, registrando datas e valores corretos e conciliando com o extrato bancário.
Quais os benefícios do fluxo de caixa?
Acompanhando seu fluxo de caixa, você pode antecipar dificuldades, cortar custos desnecessários, melhorar negociações com fornecedores, programar investimentos com mais confiança e evitar surpresas desagradáveis. Ele garante previsibilidade, crescimento sustentável e protagonismo nas decisões financeiras.
Qual a frequência ideal para atualizar o fluxo?
O ideal é atualizar o controle de caixa diariamente, principalmente em negócios com grande volume de operações. Para empresas de menor porte e movimentação, a atualização semanal pode atender bem. No mínimo, revise mensalmente para corrigir desvios e projetar cenários futuros.
Quais erros evitar no fluxo de caixa?
Evite misturar despesas pessoais e do negócio, atrasar lançamentos, negligenciar pequenas despesas, lançar datas erradas ou confiar apenas no saldo final. Falta de rotina e ausência de categorias claras são erros que prejudicam todas as análises e decisões.